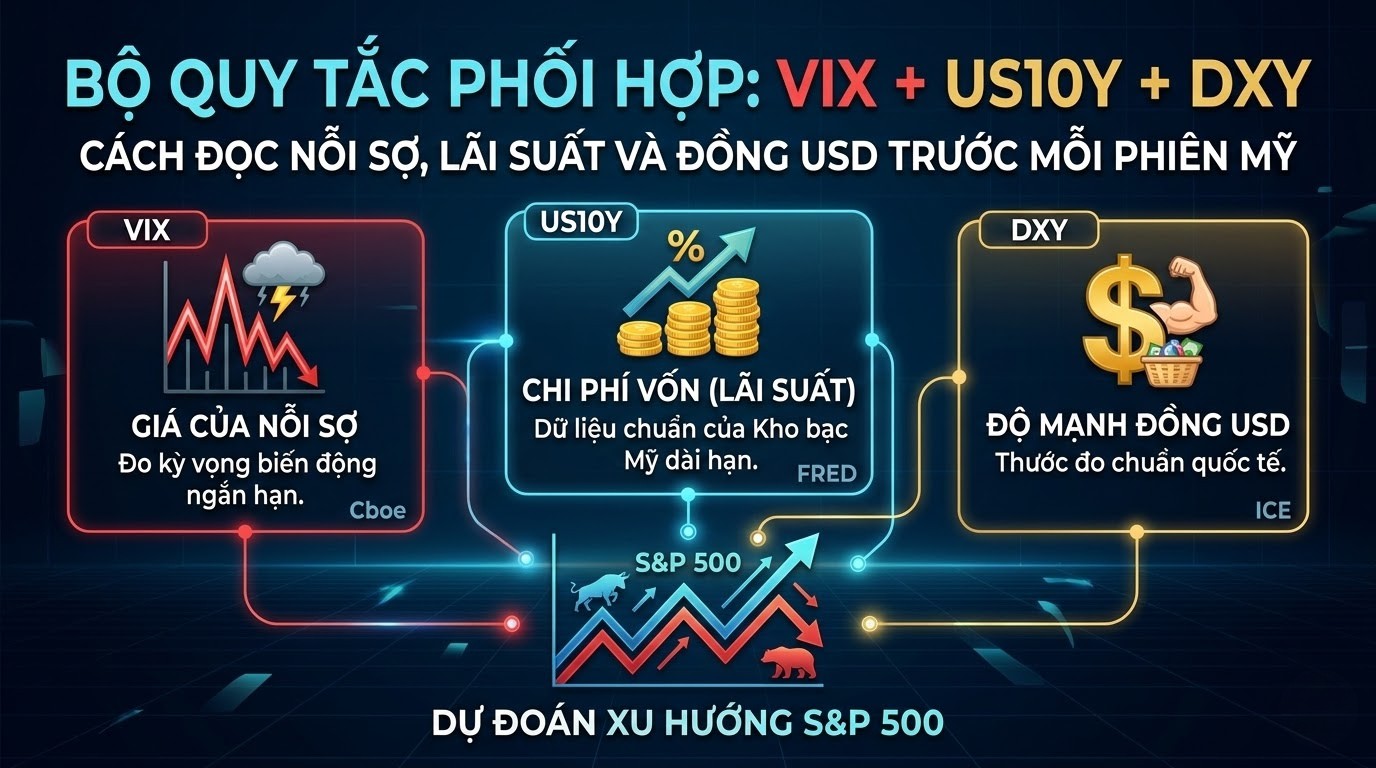
CÁCH ĐỌC NỖI SỢ, LÃI SUẤT VÀ ĐỒNG USD TRƯỚC MỖI PHIÊN MỸ
Mở đầu: Vì sao phải nhìn 3 biến số này trước khi nhìn biểu đồ S&P500?
Rất nhiều người giao dịch chỉ nhìn cây nến của S&P500 rồi quyết định mua hoặc bán. Đó là cách nhìn phần ngọn mà bỏ mất phần gốc.
Trên thực tế, chỉ số S&P500 thường bị chi phối mạnh bởi ba lực rất lớn: mức độ sợ hãi của thị trường, chi phí vốn trong hệ thống, và độ mạnh của đồng USD. Ba lực này lần lượt có thể được quan sát qua VIX, lợi suất trái phiếu Mỹ 10 năm, và chỉ số sức mạnh đồng USD. Cboe định nghĩa VIX là thước đo kỳ vọng biến động ngắn hạn được suy ra từ giá quyền chọn S&P500; FRED ghi nhận lợi suất 10 năm là dữ liệu chuẩn của lợi suất trái phiếu Kho bạc Mỹ dài hạn; ICE mô tả chỉ số USD là thước đo chuẩn về giá trị quốc tế của đồng đô la Mỹ so với một rổ tiền tệ lớn.
Hiểu đơn giản:
-
VIX cho biết thị trường đang sợ đến mức nào và có đang bỏ tiền mua “bảo hiểm rủi ro” hay không.
-
Lợi suất 10 năm cho biết tiền đang đắt hay rẻ, tức chi phí vốn đang nhẹ đi hay nặng lên. Fed giải thích lãi suất ảnh hưởng trực tiếp đến chi phí vay và quyết định chi tiêu, đầu tư của hộ gia đình và doanh nghiệp.
-
USD cho biết dòng tiền toàn cầu đang nới lỏng hay đang co lại tương đối về phía Mỹ; ICE mô tả đây là chuẩn tham chiếu hàng đầu cho giá trị quốc tế của đồng USD.
Nếu bạn đọc đúng ba biến số này trước phiên Mỹ, bạn sẽ tránh được một sai lầm rất phổ biến: thấy biểu đồ đẹp rồi mua, nhưng thực ra nền vĩ mô và dòng tiền đang chống lại lệnh của mình.
MỤC 1: CÁCH ĐỌC VIX ĐÚNG CHO TRADER MỚI
1.1 VIX là gì, nói thật đơn giản?
VIX là một chỉ số đo mức biến động mà thị trường đang kỳ vọng trong khoảng 30 ngày tới, được suy ra từ giá quyền chọn trên S&P500. Cboe mô tả đây là thước đo hàng đầu của kỳ vọng biến động ngắn hạn của thị trường cổ phiếu Mỹ, còn FRED ghi rất rõ rằng VIX đo kỳ vọng biến động ngắn hạn được thể hiện qua giá quyền chọn chỉ số cổ phiếu.
Nói theo cách đời thường: VIX là giá của nỗi sợ.
Nó không hỏi ai đang sợ. Nó nhìn vào việc thị trường đang trả bao nhiêu tiền cho quyền chọn bảo vệ danh mục. Nếu người ta sợ rủi ro lớn hơn, người ta sẵn sàng trả giá cao hơn cho sự bảo vệ đó, và VIX tăng lên. Cboe cũng nhấn mạnh vai trò của nhu cầu bảo vệ rủi ro đuôi trái, tức kịch bản giảm sâu, trong việc định giá biến động.
1.2 Vì sao VIX lại liên quan đến “mua bảo hiểm rủi ro”?
Hãy hình dung một quỹ đang nắm rất nhiều cổ phiếu. Họ không muốn bán sạch chỉ vì lo lắng ngắn hạn. Cách họ làm thường là:
-
Giữ danh mục.
-
Mua thêm quyền chọn bảo vệ.
Khi nhiều tổ chức cùng làm vậy, giá quyền chọn tăng, và VIX tăng. Vì thế, VIX tăng thường cho thấy nhu cầu phòng thủ đang tăng lên trong hệ thống. Đây là lý do Cboe gọi VIX là “thước đo hàng đầu” về kỳ vọng biến động của thị trường.
Điểm cực kỳ quan trọng cho trader: VIX tăng không có nghĩa thị trường chắc chắn sẽ sập ngay. Nhưng nó có nghĩa là thị trường đang đánh giá rủi ro cao hơn và sẵn sàng trả tiền cho sự phòng thủ.
1.3 Cách đọc VIX đúng: đừng nhìn con số chết, hãy nhìn “trạng thái”
Trader mới thường hỏi: VIX bao nhiêu là cao?
Câu hỏi đúng hơn là: VIX đang ở trạng thái nào?
Bạn nên đọc VIX theo 4 trạng thái:
Trạng thái 1: VIX thấp và ổn định
Đây thường là giai đoạn thị trường khá bình yên, đám đông ít mua bảo hiểm, biến động kỳ vọng thấp. Không có nghĩa là thị trường chắc chắn tăng, nhưng thường là môi trường dễ giao dịch hơn, ít quét loạn hơn. Bản chất này phù hợp với định nghĩa của VIX là thước đo biến động kỳ vọng: kỳ vọng thấp thì biến động định giá thấp.
Trạng thái 2: VIX tăng dần
Đây là tín hiệu đáng chú ý. Nó cho thấy thị trường bắt đầu đề phòng. Nhiều khi S&P500 chưa giảm mạnh, nhưng dòng tiền phòng thủ đã nhúc nhích.
Trạng thái 3: VIX bật mạnh
Đây là môi trường rủi ro cao hơn hẳn. Thị trường không còn chỉ “lo lắng nhẹ” nữa, mà đang chuyển sang phản ứng nhanh với tin xấu. Reuters ghi nhận trong cú sốc đầu tháng 8/2024, VIX tăng nội phiên ở mức kỷ lục khi nhà đầu tư ồ ạt mua phòng vệ trước biến động cổ phiếu.
Trạng thái 4: VIX rất cao và giật mạnh
Đây là môi trường dễ xảy ra:
-
Quét hai đầu.
-
Bán tháo nhanh.
-
Hồi kỹ thuật mạnh rồi lại đổ.
-
Stop loss bị quét liên tục.
Trong môi trường này, kỹ năng quản trị rủi ro quan trọng hơn kỹ năng đoán hướng.
1.4 Sai lầm lớn nhất của trader mới khi đọc VIX
Sai lầm số một là nghĩ: “VIX tăng thì chắc chắn phải bán.”
Không đúng. VIX là chỉ số đo mức độ lo ngại và nhu cầu phòng thủ, chứ không phải nút bấm mua bán tự động. Có những lúc:
-
VIX tăng vì thị trường sợ trước tin.
-
Nhưng sau khi tin ra xong, thị trường lại hồi mạnh.
Cái cần nhìn không chỉ là VIX tăng hay giảm, mà là:
-
VIX tăng nhanh hay chậm.
-
VIX tăng trong khi S&P500 đang ở đâu.
-
VIX tăng cùng với lợi suất và USD hay không.
1.5 Quy tắc thực chiến khi đọc VIX
-
Quy tắc 1: Nếu VIX đang tăng dần trong vài phiên liên tiếp, hãy hiểu rằng môi trường giao dịch đang khó hơn.
-
Quy tắc 2: Nếu VIX tăng mạnh mà S&P500 chưa rơi sâu, hãy cảnh giác vì dòng tiền phòng thủ có thể đang đi trước giá.
-
Quy tắc 3: Nếu VIX tăng mạnh cùng lúc với lợi suất tăng và USD tăng, xác suất thị trường cổ phiếu bị đè thường cao hơn, vì khi đó cả nỗi sợ, chi phí vốn và đồng tiền đều chống lại tài sản rủi ro. Cơ chế của VIX, lợi suất và USD với tài sản rủi ro đều được mô tả bởi các nguồn chính thống tương ứng từ Cboe, Fed/FRED và ICE.
-
Quy tắc 4: Khi VIX ở trạng thái cao và giật mạnh, trader mới nên:
-
Giảm đòn bẩy.
-
Giảm số lệnh.
-
Giảm kích thước vị thế.
-
Chờ xác nhận rõ hơn.
-
MỤC 2: CÁCH ĐỌC LỢI SUẤT TRÁI PHIẾU MỸ 10 NĂM ĐỂ BIẾT S&P500 ĐANG ĐƯỢC HỖ TRỢ HAY BỊ ĐÈ
2.1 Lợi suất 10 năm là gì?
FRED mô tả đây là lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm chuẩn hóa theo đường cong lợi suất. Nó là một trong những mức lãi suất tham chiếu quan trọng nhất của hệ thống tài chính Mỹ.
Nói đơn giản: Đây là giá của tiền dài hạn trong nền kinh tế Mỹ.
Khi mức này thay đổi, nó ảnh hưởng đến:
-
Chi phí vay của doanh nghiệp.
-
Chi phí vay mua nhà.
-
Định giá của cổ phiếu.
-
Định giá của nhiều loại tài sản khác.
Fed nói rất rõ rằng lãi suất ảnh hưởng đến chi phí vay mượn và quyết định chi tiêu của hộ gia đình, doanh nghiệp.
2.2 Vì sao lợi suất tăng lại gây áp lực lên S&P500?
Có 3 tầng logic phải hiểu thật chắc.
Tầng 1: Chi phí vốn tăng
Khi lợi suất tăng, tiền trở nên đắt hơn. Doanh nghiệp vay mới khó hơn, tái cấp vốn đắt hơn, mở rộng kinh doanh kém thuận lợi hơn. Fed xác nhận lãi suất ảnh hưởng trực tiếp đến chi phí đi vay và chi tiêu, đầu tư.
Tầng 2: Mức chiết khấu lên lợi nhuận tương lai tăng
Giá cổ phiếu thực chất là giá trị hiện tại của dòng tiền tương lai. Khi lãi suất nền tăng, thị trường dùng mức chiết khấu cao hơn để quy đổi lợi nhuận tương lai về hiện tại. Khi mức chiết khấu cao hơn, giá trị hiện tại của cùng một dòng tiền sẽ thấp hơn. New York Fed giải thích lợi suất kỳ vọng của cổ phiếu luôn được so với lãi suất phi rủi ro và phần bù rủi ro cổ phiếu.
Tầng 3: Cổ phiếu tăng trưởng bị nén định giá mạnh hơn
Cổ phiếu tăng trưởng sống nhiều bằng kỳ vọng tương lai. Tiền nằm càng xa trong tương lai thì càng nhạy với lãi suất chiết khấu. Vì vậy khi lợi suất tăng, nhóm tăng trưởng và công nghệ thường chịu áp lực mạnh hơn các nhóm phòng thủ hoặc dòng tiền ổn định hiện tại.
Đây là lý do cực kỳ quan trọng: nhiều giai đoạn kinh tế chưa xấu rõ, doanh nghiệp chưa sụp lợi nhuận ngay, nhưng cổ phiếu vẫn giảm vì thị trường đang định giá lại theo chi phí vốn cao hơn.
2.3 Khi nào nói S&P500 “được hỗ trợ” bởi lợi suất?
Bạn không nên đọc lợi suất theo kiểu chỉ nhìn số tuyệt đối. Hãy đọc theo hướng di chuyển và tốc độ. S&P500 thường được hỗ trợ hơn khi:
-
Lợi suất giảm dần.
-
Hoặc lợi suất ngừng tăng sau một giai đoạn tăng mạnh.
-
Hoặc dữ liệu kinh tế làm lợi suất hạ xuống rõ rệt.
Khi lợi suất giảm, chi phí vốn bớt nặng, mức chiết khấu bớt cao, nên cổ phiếu dễ được nới định giá hơn. Reuters ghi nhận ngày 15/5/2024, sau dữ liệu lạm phát dịu hơn kỳ vọng, lợi suất 10 năm giảm xuống mức thấp nhất hơn 5 tuần và cổ phiếu toàn cầu tăng mạnh. Đây là một ví dụ điển hình cho việc lợi suất giảm đã hỗ trợ tài sản rủi ro.
2.4 Khi nào nói S&P500 “bị đè” bởi lợi suất?
S&P500 thường bị đè khi:
-
Lợi suất tăng nhanh.
-
Hoặc tăng liên tiếp nhiều phiên.
-
Hoặc bật tăng mạnh sau dữ liệu lạm phát, việc làm, tăng trưởng.
-
Hoặc neo cao dai dẳng dù cổ phiếu đang cố hồi.
Một ví dụ rất thuyết phục là tháng 10/2023, khi lợi suất 10 năm Mỹ vượt 5%, mức cao nhất từ 2007; Reuters mô tả đây là một đợt tăng lợi suất rất mạnh, gắn với việc thị trường phải điều chỉnh định giá trong bối cảnh chi phí vốn cao hơn.
Reuters cũng ghi nhận trong ngày 10/4/2024, khi dữ liệu lạm phát nóng hơn dự kiến, lợi suất tăng mạnh và cổ phiếu giảm. Điều đó cho thấy chỉ cần mặt bằng chiết khấu bị nâng lên, cổ phiếu đã có thể bị ép xuống, ngay cả khi nền kinh tế chưa rơi vào suy thoái rõ rệt.
2.5 Cách trader mới nên đọc lợi suất cho đúng
Không hỏi: “Lợi suất cao hay thấp?”
Hãy hỏi:
-
Lợi suất đang tăng hay giảm?
-
Tăng chậm hay tăng gấp?
-
Tăng vì lạm phát, vì tăng trưởng, hay vì thị trường giảm kỳ vọng cắt lãi suất?
-
Cổ phiếu đang phản ứng thuận hay nghịch với lợi suất?
Đây là điểm rất tinh tế. Có lúc lợi suất tăng vì kinh tế khỏe, thị trường vẫn chịu được. Nhưng có lúc lợi suất tăng trong bối cảnh định giá cổ phiếu đã cao, lạm phát còn dai, thì cổ phiếu rất dễ bị đè.
2.6 Bộ quy tắc thực chiến với lợi suất 10 năm
-
Quy tắc 1: Nếu lợi suất tăng nhanh sau dữ liệu kinh tế quan trọng, đừng vội mua S&P500 chỉ vì thấy giá đã giảm sâu.
-
Quy tắc 2: Nếu lợi suất giảm rõ sau dữ liệu và S&P500 giữ giá tốt, đó là dấu hiệu hỗ trợ tích cực hơn cho phe mua.
-
Quy tắc 3: Nếu lợi suất tăng mà S&P500 vẫn chưa rơi ngay, đừng chủ quan. Nhiều khi thị trường đang chậm phản ứng, nhưng nền định giá đã xấu đi.
-
Quy tắc 4: Nếu lợi suất neo cao nhiều phiên liên tiếp, các nhịp hồi của S&P500 thường dễ trở thành hồi kỹ thuật hơn là xu hướng tăng bền.
MỤC 3: BỘ QUY TẮC PHỐI HỢP VIX + LỢI SUẤT 10 NĂM + USD TRƯỚC MỖI PHIÊN MỸ
Đây là phần thực chiến nhất. Một trader không cần dự đoán mọi thứ. Trader chỉ cần biết: hôm nay gió đang thổi theo hướng nào. Ba biến số này giúp bạn làm điều đó.
3.1 Trước hết phải hiểu vai trò từng biến số
-
VIX: Cho biết thị trường đang sợ đến mức nào và có đang bỏ tiền mua bảo hiểm hay không.
-
Lợi suất 10 năm: Cho biết chi phí vốn đang nới ra hay siết lại. Fed xác nhận lãi suất ảnh hưởng đến chi phí vay và quyết định chi tiêu, đầu tư.
-
USD: Cho biết dòng tiền toàn cầu đang nghiêng về ưa rủi ro hay phòng thủ, vì ICE mô tả chỉ số USD là chuẩn tham chiếu hàng đầu cho giá trị quốc tế của đồng đô la Mỹ so với rổ tiền tệ lớn.
3.2 Nguyên tắc nền: đọc theo tổ hợp, không đọc từng cái riêng lẻ
-
Một mình VIX tăng chưa đủ để kết luận mạnh.
-
Một mình lợi suất tăng cũng chưa đủ.
-
Một mình USD mạnh cũng chưa đủ.
Nhưng khi nhiều biến số cùng xác nhận, độ tin cậy của bối cảnh tăng lên rõ rệt.
3.3 Bốn tổ hợp quan trọng nhất
Tổ hợp 1: VIX tăng + lợi suất tăng + USD tăng
Đây là tổ hợp khó chịu nhất cho S&P500. Ý nghĩa:
-
Thị trường đang sợ hơn.
-
Chi phí vốn đang nặng hơn.
-
Đồng USD đang mạnh hơn, tức dòng tiền toàn cầu có xu hướng phòng thủ hơn.
Trong bối cảnh này, S&P500 thường dễ:
-
Bị đè.
-
Hồi yếu.
-
Xuất hiện bẫy tăng.
-
Bị bán mạnh hơn khi gặp tin xấu.
Đây là kiểu nền rất hay xuất hiện trong các phiên risk-off mạnh. Cơ chế của cả ba biến đều được hỗ trợ bởi mô tả của Cboe, Fed/FRED và ICE.
Tổ hợp 2: VIX giảm + lợi suất giảm + USD giảm
Đây là tổ hợp thuận hơn cho S&P500. Ý nghĩa:
-
Nỗi sợ dịu đi.
-
Chi phí vốn hạ bớt.
-
Đồng USD bớt căng, thanh khoản toàn cầu dễ thở hơn.
Trong nền này, S&P500 thường dễ:
-
Hồi tốt hơn.
-
Giữ nhịp tăng tốt hơn.
-
Ít bẫy phá vỡ giả hơn.
Không có nghĩa là cứ thế là mua bừa, nhưng đây là nền dễ chịu hơn cho phe mua.
Tổ hợp 3: VIX tăng nhưng lợi suất giảm
Đây là tổ hợp cần suy nghĩ kỹ. Nó có thể nói rằng:
-
Thị trường đang sợ suy thoái hoặc sợ sự kiện rủi ro nào đó.
-
Vì vậy người ta mua bảo hiểm, làm VIX tăng.
-
Đồng thời tiền chạy vào trái phiếu, kéo lợi suất xuống.
Đây là nền mà S&P500 có thể vẫn yếu dù lợi suất giảm, vì nỗi sợ hệ thống lấn át lợi ích từ chi phí vốn giảm.
Tổ hợp 4: VIX giảm nhưng lợi suất tăng
Đây là tổ hợp trung tính đến khó hơn. Nó có thể cho thấy:
-
Thị trường chưa sợ hẳn.
-
Nhưng mặt bằng chi phí vốn đang xấu đi.
Đây là loại nền rất dễ khiến trader bị lừa, vì bảng điện chưa đáng sợ nhưng định giá đang bị siết dần từ bên dưới.
3.4 Quy trình 5 bước trước mỗi phiên Mỹ
Bước 1: Nhìn VIX
Hỏi:
-
Hôm nay VIX đang tăng hay giảm so với hôm qua?
-
Tăng nhẹ hay tăng mạnh?
-
Có đang bật lên liên tục nhiều phiên không?
Nếu VIX tăng mạnh, phải tự nhắc: thị trường hôm nay không còn là môi trường bình yên.
Bước 2: Nhìn lợi suất 10 năm
Hỏi:
-
Lợi suất đang tăng hay giảm?
-
Tăng vì dữ liệu nào?
-
Có tăng liên tục nhiều phiên không?
Nếu lợi suất đang tăng mạnh: đừng quên thị trường cổ phiếu đang bị tăng chi phí vốn đè xuống.
Bước 3: Nhìn USD
Hỏi:
-
USD đang mạnh lên hay yếu đi?
-
Có tăng cùng với lợi suất không?
Nếu USD tăng cùng lợi suất: đó thường là nền bất lợi hơn cho tài sản rủi ro.
Bước 4: Đặt câu hỏi tổng hợp
Không hỏi “hôm nay tin tốt hay xấu”.
Hãy hỏi:
-
Hôm nay thị trường đang sợ hơn hay bớt sợ?
-
Hôm nay chi phí vốn đang tăng hay giảm?
-
Hôm nay đồng USD đang làm thanh khoản co lại hay nới ra?
Ba câu này thực tế hơn rất nhiều.
Bước 5: Chọn chế độ giao dịch
Từ ba biến trên, bạn chọn một trong ba chế độ:
-
Chế độ tấn công: Khi nền hỗ trợ rõ cho cổ phiếu (VIX dịu, lợi suất dịu, USD dịu).
-
Chế độ thận trọng: Khi tín hiệu lẫn lộn (một biến tốt, hai biến xấu hoặc cả ba chưa rõ xu hướng).
-
Chế độ phòng thủ: Khi cả ba cùng chống lại S&P500 (VIX lên, lợi suất lên, USD lên). Trong chế độ này, trader mới nên ưu tiên:
-
Giảm số lệnh.
-
Giảm khối lượng.
-
Tránh đuổi theo giá.
-
Chờ xác nhận rõ hơn.
-
3.5 Dẫn chứng thực tế để bạn thấy bộ ba này có sức nặng thật
-
Trường hợp lợi suất tăng vì lạm phát nóng: Reuters ghi nhận ngày 10/4/2024, sau khi dữ liệu lạm phát Mỹ cao hơn dự báo, lợi suất tăng mạnh và cổ phiếu giảm. Đây là ví dụ rõ ràng cho việc chi phí vốn tăng lên ngay lập tức ép định giá cổ phiếu xuống.
-
Trường hợp lợi suất giảm sau dữ liệu dịu: Reuters ghi nhận ngày 15/5/2024, sau dữ liệu lạm phát mềm hơn, lợi suất giảm và cổ phiếu toàn cầu tăng mạnh. Đây là ví dụ điển hình cho bối cảnh mà chi phí vốn giảm đã hỗ trợ tài sản rủi ro.
-
Trường hợp VIX bật mạnh do cú sốc rủi ro: Reuters ghi nhận trong cú sốc đầu tháng 8/2024, VIX tăng nội phiên ở mức kỷ lục khi thị trường cổ phiếu biến động mạnh và nhà đầu tư đổ xô mua phòng vệ. Điều này chứng minh rằng VIX thực sự phản ánh nhu cầu bảo vệ danh mục, chứ không phải một con số vô hồn.
KẾT LUẬN
-
VIX cho bạn biết thị trường đang sợ đến đâu: Không phải bằng lời nói, mà bằng số tiền thật người ta bỏ ra để mua bảo hiểm rủi ro. Cboe và FRED đều mô tả VIX là thước đo kỳ vọng biến động ngắn hạn suy ra từ giá quyền chọn S&P500.
-
Lợi suất 10 năm cho bạn biết tiền đang đắt hay rẻ: Khi lợi suất tăng: chi phí vốn tăng, mức chiết khấu tăng, cổ phiếu, đặc biệt cổ phiếu tăng trưởng, dễ bị nén định giá hơn. Fed xác nhận lãi suất ảnh hưởng trực tiếp đến chi phí vay và hoạt động kinh tế.
-
USD cho bạn biết thanh khoản toàn cầu đang nghiêng về phía nào: USD mạnh thường đồng nghĩa môi trường tài chính chặt hơn và tài sản rủi ro kém thuận lợi hơn. ICE mô tả chỉ số USD là chuẩn tham chiếu quốc tế cho giá trị của đồng đô la Mỹ.
-
Bộ ba này phải được đọc cùng nhau: Nếu VIX tăng, lợi suất tăng, USD tăng thì trader phải hiểu rằng bối cảnh đang chống lại S&P500 ở cả ba tầng: nỗi sợ, chi phí vốn, dòng tiền. Ngược lại, khi cả ba dịu xuống, cổ phiếu thường có nền thuận lợi hơn.
-
Bài học cuối cùng: Trader nhỏ thường hỏi: “Biểu đồ có đẹp không?”
Trader trưởng thành hơn sẽ hỏi: “Bối cảnh có cho phép cú tăng này sống được không?”
Đó là khác biệt giữa nhìn nến và nhìn hệ thống.
PHỤ LỤC QUAN TRỌNG:
CÁCH ĐỌC DẦU, VÀNG, LỢI SUẤT VÀ VIX CÙNG NHAU ĐỂ DỰ ĐOÁN TRẠNG THÁI ƯA RỦI RO HAY NÉ RỦI RO CỦA S&P500
Mở đầu: Vì sao phải đọc 4 biến số này cùng lúc?
S&P500 không chỉ phản ứng với tin tức doanh nghiệp. Nó phản ứng với môi trường tiền tệ, kỳ vọng lạm phát, nhu cầu phòng thủ và mức độ căng thẳng của hệ thống tài chính. Bốn biến số giúp nhìn nhanh bốn lớp đó là:
-
Dầu: Nói về cú sốc chi phí, lạm phát và địa chính trị.
-
Vàng: Nói về nhu cầu trú ẩn, bảo toàn giá trị và phòng thủ danh mục.
-
Lợi suất trái phiếu Mỹ dài hạn: Nói về chi phí vốn và mức chiết khấu áp lên cổ phiếu.
-
VIX: Nói về giá của nỗi sợ và nhu cầu mua bảo hiểm rủi ro qua quyền chọn S&P500. Cboe mô tả VIX là thước đo kỳ vọng biến động ngắn hạn được suy ra từ giá quyền chọn S&P500.
Nếu nhìn từng biến riêng lẻ, trader rất dễ hiểu sai. Nhưng nếu đọc chúng như một bản hòa âm liên thị trường, bạn sẽ biết S&P500 đang ở trạng thái nào: ưa rủi ro hay né rủi ro.
PHẦN I: Trước hết phải hiểu “ưa rủi ro” và “né rủi ro” là gì
Trong trạng thái ưa rủi ro, dòng tiền sẵn sàng chấp nhận rủi ro cao hơn để tìm lợi nhuận. Khi đó, cổ phiếu thường được hỗ trợ tốt hơn, đặc biệt là nhóm tăng trưởng.
Trong trạng thái né rủi ro, dòng tiền ưu tiên bảo toàn vốn. Khi đó, nhà đầu tư giảm nắm giữ tài sản rủi ro, tăng phòng thủ, mua bảo hiểm, mua tài sản trú ẩn, hoặc rút về tiền mặt và trái phiếu.
Bốn biến số dầu, vàng, lợi suất và VIX chính là bốn “máy đo áp suất” của hai trạng thái này.
PHẦN II: Cách đọc từng biến số theo đúng bản chất
1. Dầu: chỉ báo của cú sốc chi phí và lạm phát
Cơ quan Thông tin Năng lượng Mỹ giải thích rằng giá dầu thô chủ yếu được quyết định bởi cung và cầu toàn cầu, còn IMF cho thấy cú tăng giá dầu có thể truyền trực tiếp vào lạm phát nội địa; trong nghiên cứu của IMF, mức tăng 10% của lạm phát giá dầu toàn cầu làm lạm phát trong nước tăng trung bình khoảng 0,4 điểm phần trăm ngay lập tức.
Điều này cực kỳ quan trọng với S&P500 vì:
-
Dầu tăng làm chi phí vận tải tăng.
-
Chi phí sản xuất tăng.
-
Áp lực lạm phát tăng.
-
Ngân hàng trung ương khó nới lỏng hơn.
-
Thị trường phải định giá lại theo mặt bằng lãi suất cao hơn.
Nói ngắn gọn: Dầu tăng không chỉ là chuyện của ngành năng lượng. Dầu tăng là chuyện của chi phí, lạm phát và áp lực đè lên định giá cổ phiếu.
Tuy nhiên, phải tinh tế ở chỗ này: dầu tăng không phải lúc nào cũng xấu như nhau.
-
Nếu dầu tăng vì kinh tế toàn cầu khỏe lên, đó là tín hiệu tăng trưởng.
-
Nếu dầu tăng vì chiến tranh, gián đoạn nguồn cung, hay căng thẳng địa chính trị, đó là tín hiệu độc hơn nhiều vì vừa xấu cho chi phí, vừa xấu cho tâm lý, vừa xấu cho lạm phát. IMF cũng nhấn mạnh các cú sốc năng lượng trong môi trường lạm phát cao có thể làm áp lực lương và lạm phát dai dẳng hơn.
Đây là khác biệt giữa dầu tăng lành tính và dầu tăng độc tính.
2. Vàng: chỉ báo của nhu cầu trú ẩn và phòng thủ
Hội đồng Vàng Thế giới mô tả vàng là tài sản trú ẩn đã được công nhận từ lâu, thường được nhà đầu tư tìm đến khi bất định tăng lên; báo cáo mới nhất của tổ chức này cũng cho biết trong năm 2025, nhu cầu đầu tư vào vàng được thúc đẩy mạnh bởi động cơ trú ẩn và đa dạng hóa.
Điều đó có nghĩa là gì? Khi vàng tăng, thị trường thường đang nói một trong ba điều:
-
Nhà đầu tư muốn phòng thủ hơn.
-
Nhà đầu tư lo ngại rủi ro địa chính trị hoặc tài chính.
-
Nhà đầu tư muốn nắm giữ một tài sản không phụ thuộc trực tiếp vào lợi nhuận doanh nghiệp hay sức khỏe của hệ thống ngân hàng.
Nhưng ở đây cũng phải rất cẩn thận: Vàng tăng không phải lúc nào cũng đồng nghĩa S&P500 sẽ giảm.
Vàng có thể tăng vì:
-
Lo chiến tranh.
-
Lo lạm phát.
-
Lo bất ổn tài chính.
-
Hoặc chỉ đơn giản vì nhu cầu đa dạng hóa danh mục tăng lên.
Cho nên vàng là chỉ báo rất tốt về tâm lý phòng thủ, nhưng không phải là nút mua bán trực tiếp cho S&P500. Điều trader cần quan sát là: vàng tăng một mình, hay vàng tăng cùng dầu, cùng VIX, cùng lợi suất, hay cùng lúc lợi suất lại đang giảm? Chính tổ hợp đó mới nói lên bản chất.
3. Lợi suất trái phiếu Mỹ dài hạn: chỉ báo của chi phí vốn
Cục Dự trữ Liên bang Mỹ giải thích rất rõ: lãi suất ảnh hưởng đến chi phí đi vay và quyết định chi tiêu, đầu tư của hộ gia đình và doanh nghiệp. FRED ghi nhận lợi suất 10 năm là một chuẩn quan trọng của lãi suất dài hạn tại Mỹ.
Khi lợi suất tăng:
-
Tiền trở nên đắt hơn.
-
Doanh nghiệp vay vốn khó hơn.
-
Nhà đầu tư đòi hỏi tỷ suất sinh lời cao hơn từ cổ phiếu.
-
Mức chiết khấu áp lên lợi nhuận tương lai tăng lên.
Kết quả là: cổ phiếu, nhất là cổ phiếu tăng trưởng, thường bị nén định giá.
Đây là lý do nhiều giai đoạn kinh tế chưa suy thoái rõ rệt nhưng thị trường vẫn giảm: không phải vì hiện tại đã xấu ngay, mà vì thị trường đang chiết khấu tương lai bằng một mặt bằng lãi suất cao hơn. Reuters từng ghi nhận khi lợi suất 10 năm Mỹ lên 5% vào tháng 10/2023, đó là mức cao nhất từ 2007 và đã gây áp lực rất rõ lên tài sản rủi ro.
Vì vậy, trong logic risk-on và risk-off:
-
Lợi suất giảm thường dễ hỗ trợ cổ phiếu hơn.
-
Lợi suất tăng, nhất là tăng nhanh, thường là lực cản đối với cổ phiếu.
Nhưng vẫn còn một tầng sâu hơn: lợi suất tăng vì tăng trưởng khỏe khác với lợi suất tăng vì lạm phát dai dẳng. Loại thứ hai thường nguy hiểm hơn cho S&P500.
4. VIX: chỉ báo của nỗi sợ trong thị trường cổ phiếu
Cboe định nghĩa VIX là thước đo kỳ vọng biến động ngắn hạn của S&P500 từ giá quyền chọn. Nói thật đơn giản: VIX là giá của nỗi sợ.
Khi VIX tăng, điều đó cho thấy thị trường đang sẵn sàng trả nhiều tiền hơn để mua quyền chọn phòng vệ. Không phải ai đó “nói là sợ”, mà là họ bỏ tiền thật ra để bảo hiểm danh mục.
VIX cho bạn biết:
-
Mức độ căng thẳng của thị trường cổ phiếu.
-
Nhu cầu mua bảo hiểm rủi ro.
-
Xác suất môi trường biến động trở nên khó chịu hơn.
Đặc biệt quan trọng: nhiều khi S&P500 chưa giảm mạnh, nhưng VIX đã nhích lên. Đó có thể là dấu hiệu dòng tiền tổ chức đang phòng thủ đi trước giá.
PHẦN III: Cách ghép 4 biến số này thành bức tranh chung
Đây là phần quan trọng nhất của cả chương.
Bạn không nên hỏi:
-
Dầu tăng thì S&P500 tăng hay giảm?
-
Vàng tăng thì S&P500 tăng hay giảm?
Những câu hỏi đó quá đơn giản. Câu hỏi đúng là: Bốn biến số này đang kể cùng một câu chuyện, hay đang mâu thuẫn nhau?
Trạng thái 1: Né rủi ro mạnh
Đây là trạng thái rõ ràng nhất. Thường sẽ thấy:
-
Dầu tăng.
-
Vàng tăng.
-
VIX tăng.
-
Lợi suất có thể giảm hoặc tăng tùy bản chất cú sốc.
Đây là nơi nhiều trader dễ nhầm nhất, vì họ tưởng lợi suất lúc nào cũng phải đi cùng một hướng.
Nếu lợi suất giảm trong trạng thái này: Đó thường là do tiền chạy vào trái phiếu để trú ẩn. Khi đó bức tranh là:
-
Vàng tăng vì phòng thủ.
-
VIX tăng vì sợ hãi.
-
Lợi suất giảm vì tiền trú ẩn vào trái phiếu.
-
S&P500 thường chịu áp lực.
Đây là dạng né rủi ro kiểu sợ suy thoái hoặc sợ sự kiện tài chính.
Nếu lợi suất tăng trong trạng thái này: Đó thường là do dầu tăng, lạm phát tăng, hoặc thị trường lo rằng ngân hàng trung ương sẽ không thể nới lỏng. Khi đó bức tranh còn xấu hơn cho cổ phiếu:
-
Dầu tăng đẩy lạm phát lên.
-
Vàng tăng vì phòng thủ.
-
VIX tăng vì căng thẳng.
-
Lợi suất tăng vì thị trường định giá lãi suất cao hơn hoặc kỳ vọng lạm phát cao hơn.
Đây là dạng né rủi ro độc nhất, vì nó vừa có nỗi sợ, vừa có lạm phát, vừa có chi phí vốn tăng. IMF cho thấy cú sốc dầu có tác động thực lên lạm phát, còn Fed nhấn mạnh lãi suất cao hơn ảnh hưởng đến chi phí vay và chi tiêu. Đối với S&P500, đây là môi trường rất dễ xuất hiện:
-
Hồi yếu.
-
Bẫy tăng.
-
Định giá bị nén.
-
Bán tháo nhanh hơn bình thường.
Trạng thái 2: Né rủi ro nhẹ hoặc phòng thủ sớm
Đây là giai đoạn thị trường chưa hoảng loạn, nhưng dấu hiệu phòng thủ đã xuất hiện. Thường sẽ thấy:
-
Vàng nhích lên.
-
VIX nhích lên.
-
Dầu chưa bùng nổ.
-
Lợi suất có thể đi ngang hoặc giảm nhẹ.
Đây là trạng thái mà dòng tiền lớn bắt đầu dè chừng. Trader nhỏ thường chưa thấy nguy hiểm vì biểu đồ S&P500 có thể vẫn chưa gãy mạnh. Nhưng môi trường đã không còn trong lành nữa. Đây thường là lúc cần:
-
Bớt đuổi theo giá.
-
Chú ý xem các nhịp tăng có giữ được không.
-
Quan sát xem lợi suất và VIX có cùng xác nhận rủi ro hơn nữa không.
Trạng thái 3: Ưa rủi ro lành mạnh
Đây là trạng thái tốt nhất cho cổ phiếu. Thường sẽ thấy:
-
VIX giảm.
-
Lợi suất giảm hoặc ổn định ở mức dễ chịu hơn.
-
USD thường bớt mạnh.
-
Vàng không còn được mua trú ẩn quá mạnh.
-
Dầu không tạo áp lực lạm phát đáng kể.
Khi đó thị trường nhận được nhiều điều thuận lợi cùng lúc:
-
Bớt sợ hơn.
-
Chi phí vốn bớt căng hơn.
-
Không bị cú sốc dầu đe dọa.
-
Nhu cầu phòng thủ giảm.
Trong môi trường này, S&P500 thường dễ tăng bền hơn, đặc biệt nếu có thêm dữ liệu lạm phát dịu hoặc lợi suất hạ. Reuters từng ghi nhận sau dữ liệu lạm phát dịu hơn vào tháng 5/2024, lợi suất giảm và cổ phiếu toàn cầu tăng mạnh.
Trạng thái 4: Ưa rủi ro nhưng không sạch
Đây là trạng thái dễ đánh lừa trader. Ví dụ:
-
VIX giảm.
-
Vàng không tăng mạnh.
-
Nhưng lợi suất lại tăng.
-
Dầu cũng tăng nhẹ.
Bức tranh lúc này là gì? Thị trường chưa sợ hẳn, nhưng nền chi phí vốn và nền lạm phát đang xấu đi. Đây là môi trường mà S&P500 có thể vẫn tăng hoặc đi ngang trong ngắn hạn, nhưng nền tảng bên dưới đã bắt đầu kém thân thiện hơn.
Đây là trạng thái thường tạo ra:
-
Các đợt tăng cuối chu kỳ.
-
Những cú “phá lên” nhưng không bền.
-
Cảm giác rằng thị trường vẫn ổn, trong khi định giá đang bị siết từ từ.
Đây cũng là lý do trader chuyên nghiệp không nhìn mỗi cây nến.
PHẦN IV: Cách đọc 4 biến số này theo từng câu chuyện của thị trường
Câu chuyện 1: Sợ suy thoái
Dấu hiệu thường gặp:
-
VIX tăng.
-
Vàng tăng.
-
Lợi suất giảm.
-
Dầu không nhất thiết tăng.
Tại sao? Vì khi sợ suy thoái, tiền thường chạy vào trái phiếu, kéo lợi suất xuống; đồng thời vàng và nhu cầu bảo hiểm tăng lên. Trong bức tranh này, S&P500 thường chịu áp lực vì nhà đầu tư sợ lợi nhuận doanh nghiệp yếu đi. Đây là risk-off kiểu giảm phát hoặc sợ tăng trưởng suy yếu.
Câu chuyện 2: Sợ lạm phát và cú sốc năng lượng
Dấu hiệu thường gặp:
-
Dầu tăng mạnh.
-
Vàng tăng.
-
VIX tăng.
-
Lợi suất tăng hoặc neo cao.
Đây là câu chuyện rất xấu cho cổ phiếu vì: chi phí tăng, lạm phát tăng, chi phí vốn tăng, sợ hãi tăng.
IMF cho thấy cú sốc giá dầu truyền vào lạm phát; Fed cho biết lãi suất cao hơn kìm hãm đi vay và chi tiêu; Cboe cho thấy VIX phản ánh nhu cầu bảo hiểm rủi ro. Ghép lại, đây là tổ hợp rất bất lợi cho S&P500. Đây là risk-off kiểu lạm phát đình trệ nhẹ, nguy hiểm hơn sợ suy thoái đơn thuần.
Câu chuyện 3: Tăng trưởng lành mạnh
Dấu hiệu thường gặp:
-
Dầu tăng vừa phải.
-
Vàng không tăng quá mạnh.
-
VIX thấp hoặc giảm.
-
Lợi suất có thể tăng nhẹ.
Tại sao S&P500 vẫn có thể ổn trong bối cảnh này? Vì nếu dầu tăng do nhu cầu thật từ kinh tế tốt lên, còn VIX thấp, vàng không được mua mạnh để trú ẩn, thì thị trường đọc câu chuyện đó như tăng trưởng chứ không phải khủng hoảng.
Ở đây phải rất tinh tế: không phải cứ dầu tăng là thị trường xấu. Điều quan trọng là dầu tăng trong bối cảnh nào, và ba biến còn lại nói gì.
Câu chuyện 4: Hạ nhiệt đồng loạt
Dấu hiệu thường gặp:
-
Dầu giảm hoặc ổn định.
-
Vàng không còn chạy mạnh.
-
Lợi suất giảm.
-
VIX giảm.
Đây là nền thân thiện hơn với cổ phiếu vì: lạm phát bớt áp lực, chi phí vốn bớt nặng, nỗi sợ giảm, nhu cầu phòng thủ giảm. Đây là bối cảnh mà S&P500 thường dễ có những nhịp hồi rõ và bền hơn.
PHẦN V: Bộ quy tắc thực chiến trước mỗi phiên Mỹ
Mỗi ngày, trước khi nhìn biểu đồ S&P500, hãy tự hỏi 4 câu:
Câu 1: Dầu đang kể câu chuyện gì?
Nếu dầu tăng, đừng dừng ở đó. Hãy hỏi tiếp:
-
Tăng vì tăng trưởng tốt hơn?
-
Hay tăng vì chiến tranh, gián đoạn nguồn cung, căng thẳng địa chính trị?
Nếu là loại thứ hai, phải cảnh giác hơn nhiều.
Câu 2: Vàng tăng vì phòng thủ hay chỉ vì đa dạng hóa?
Nếu vàng tăng cùng VIX, đó thường là tín hiệu phòng thủ rõ hơn. Nếu vàng tăng nhưng VIX không phản ứng, phải thận trọng với kết luận.
Câu 3: Lợi suất đang hỗ trợ hay đang siết định giá?
Nếu lợi suất tăng nhanh, đó là lực cản rõ cho cổ phiếu. Nếu lợi suất giảm, cổ phiếu dễ được hỗ trợ hơn, trừ khi thị trường đang sợ suy thoái quá mức.
Câu 4: VIX có xác nhận nỗi sợ hay không?
Nếu VIX không tăng, nhiều cú giảm của S&P500 có thể chỉ là điều chỉnh kỹ thuật. Nhưng nếu VIX tăng rõ, nghĩa là thị trường đang trả tiền để phòng thủ.
Quy tắc tổng hợp:
-
Khi thấy: Dầu tăng mạnh, vàng tăng, VIX tăng, lợi suất tăng hoặc không chịu giảm thì hãy mặc định rằng môi trường đang nghiêng về né rủi ro mạnh. S&P500 dễ bị đè.
-
Khi thấy: Lợi suất giảm, VIX giảm, dầu ổn định hoặc dịu lại, vàng không bùng nổ thì môi trường đang nghiêng về ưa rủi ro hơn. S&P500 dễ được hỗ trợ hơn.
-
Khi thấy tín hiệu mâu thuẫn: Ví dụ như vàng tăng nhưng VIX giảm, dầu tăng nhưng lợi suất giảm, VIX tăng nhưng dầu lại giảm… thì đừng vội kết luận. Đây là lúc thị trường chưa kể xong câu chuyện. Việc tốt nhất là giảm khối lượng giao dịch và chờ xác nhận thêm.
PHẦN VI: Bài học quan trọng nhất của chương này
Sai lầm phổ biến nhất là cố biến mỗi chỉ báo thành một nút mua bán. Không đúng.
-
Dầu không phải nút mua bán.
-
Vàng không phải nút mua bán.
-
Lợi suất không phải nút mua bán.
-
VIX cũng không phải nút mua bán.
Chúng là các mảnh ghép của bối cảnh.
Trader yếu hỏi: “Chỉ báo nào cho tín hiệu?”
Trader trưởng thành hơn hỏi: “Bốn biến số này có đang kể cùng một câu chuyện hay không?”
Đó mới là cách đọc liên thị trường thật sự.
KẾT LUẬN CUỐI
Nếu phải chốt toàn bộ chương này thành một câu, thì câu đó là:
S&P500 mạnh nhất khi nỗi sợ giảm, chi phí vốn dịu lại, dầu không tạo cú sốc lạm phát, và vàng không bị mua quá mạnh vì phòng thủ.
Ngược lại, S&P500 yếu nhất khi dầu gây áp lực lạm phát, vàng được mua để trú ẩn, VIX tăng vì sợ hãi, và lợi suất không chịu hạ vì chi phí vốn vẫn căng.